

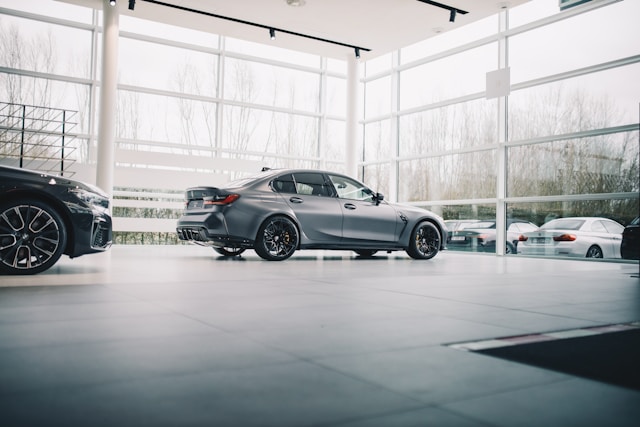
Le leasing automobile s’est progressivement affirmé comme une alternative majeure à l’achat classique, séduisant un nombre croissant d’automobilistes à la recherche de flexibilité et d’économie. Alors que les budgets personnels et professionnels se resserrent parfois, cette formule permet d’accéder à un véhicule neuf sans mobiliser une somme importante dès le départ. En 2025, les constructeurs comme Renault, Peugeot, Citroën, DS Automobiles, Volkswagen, BMW, Audi et Toyota collaborent étroitement avec des spécialistes du leasing comme LeasePlan ou Arval pour offrir des solutions adaptées aux besoins actuels.
Les fondamentaux du leasing automobile : comprendre le contrat et ses mécanismes
Le leasing automobile repose sur un contrat de location, généralement conclu pour une période comprise entre 24 et 72 mois. Ce document engage le locataire à verser des mensualités fixes en échange de l’utilisation du véhicule sans devoir l’acheter immédiatement. Parmi les options les plus courantes, on distingue la location avec option d’achat (LOA) et la location longue durée (LLD), chacune présentant des spécificités importantes.
Dans le cadre d’une LOA, le consommateur a la possibilité d’acquérir le véhicule en fin de contrat, moyennant le paiement d’un prix convenu dès la signature. Ce choix convient particulièrement aux conducteurs désirant tester un véhicule neuf ou récent, avec la liberté d’opter pour la propriété si le modèle leur convient. À l’inverse, la LLD s’adresse davantage à ceux qui souhaitent éviter toute responsabilité liée à la revente ou la possession ; à la fin du bail, le véhicule est simplement restitué, sans option d’achat.
Avant de souscrire, une attention particulière est portée à l’apport initial. Celui-ci peut varier entre 10 % et 30 % du prix du véhicule et correspond souvent au premier loyer majoré. Cette somme conditionne plusieurs paramètres du leasing, notamment le montant des mensualités et la flexibilité du contrat. Par exemple, un apport plus élevé peut réduire les loyers mensuels mais augmente la dépense initiale.
Le contrat précise également un kilométrage annuel maximal à respecter. Il s’agit d’un enjeu majeur car dépasser ce plafond entraîne généralement des frais supplémentaires à la restitution. Par ailleurs, les clauses d’entretien — parfois incluses par des partenaires comme LeasePlan ou Arval — garantissent le suivi technique du véhicule, ce qui constitue un réel avantage face aux imprévus liés à l’usage.
Les modèles proposés pour le leasing couvrent une large gamme, des citadines comme la Renault Clio ou la Peugeot 208 aux berlines premium telles que la BMW Série 3 ou l’Audi A4. Citroën, DS Automobiles et Toyota apportent aussi leurs offres avec des options hybrides ou électriques qui profitent d’incitations financières avantageuses. Ce panel de choix enrichit l’expérience du consommateur qui peut ainsi s’adapter à ses préférences et usages personnels ou professionnels.
Avantages stratégiques du leasing : flexibilité, coûts maîtrisés et entretien inclus
Le leasing automobile offre un bouquet d’avantages qui expliquent son succès grandissant. Parmi ceux-ci, on compte en premier lieu la possibilité d’accéder à un véhicule neuf ou récent sans un investissement immédiat conséquent. Les conducteurs peuvent ainsi profiter des dernières technologies embarquées et des normes environnementales plus strictes, tout en évitant la dépréciation immédiate inhérente à l’achat.
Le modèle économique du leasing apporte une stabilité budgétaire appréciée : les mensualités sont généralement fixes et couvrent non seulement l’usage du véhicule, mais souvent aussi les frais d’entretien, de réparation et parfois d’assurance. Chez des acteurs comme Arval et LeasePlan, ces services intégrés simplifient la gestion automobile tant pour les particuliers que pour les entreprises. La possibilité de prévoir précisément ses coûts sur la durée élimine bien des incertitudes.
Par ailleurs, la flexibilité du leasing permet aux conducteurs de renouveler régulièrement leur véhicule, souvent tous les deux à cinq ans. Cette rotation est un avantage pour ceux qui attachent de l’importance à disposer toujours d’un véhicule performant, sûr et conforme aux exigences environnementales actuelles.
L’aspect contractuel incite aussi à respecter certaines conditions de maintenance, ce qui préserve la valeur du véhicule et son bon état général. D’ailleurs, de nombreux constructeurs, dont Renault, Volkswagen et Peugeot, fournissent des garanties complémentaires lors d’un leasing, dans le but d’assurer une expérience utilisateur fluide et sans soucis.
Enfin, en matière de mobilité alternative, le leasing s’adapte parfaitement aux véhicules hybrides et électriques, ce qui séduit une clientèle sensible aux enjeux écologiques. Citroën et DS Automobiles, par exemple, proposent des forfaits adaptés qui bénéficient des aides gouvernementales, rendant cette solution aussi attractive que pratique pour toute catégorie de public.
Les limites et risques du leasing : comprendre les contraintes pour mieux les anticiper
Malgré ses nombreux attraits, le leasing automobile présente également des contraintes qu’il est crucial de cerner pour éviter les déconvenues. L’une des restrictions principales concerne le kilométrage, souvent plafonné dans le contrat. Si le conducteur dépasse cette limite, il s’expose à des surcoûts parfois importants, surtout lors de la restitution du véhicule.
Par ailleurs, l’état général du véhicule au terme du contrat fait l’objet d’une inspection minutieuse. Toute usure excessive ou dommage, qui dépasse l’usure normale, peut entraîner des pénalités financières. Cette situation interpelle la vigilance des locataires qui doivent anticiper l’entretien régulier et les réparations éventuelles, notamment sur des points facilement dégradables.
Le non-respect des clauses du contrat, comme celles relatives à l’entretien ou aux assurances, peut également générer des frais supplémentaires. Ces obligations sont souvent intégrées dans les contrats proposés par des sociétés comme LeasePlan ou Arval, mais méritent d’être bien comprises par les utilisateurs.
Un autre point parfois méconnu est l’impact que le leasing peut avoir sur le dossier de crédit du consommateur. En effet, le non-paiement des loyers ou un retard répétitif peut impacter négativement le score bancaire, limitant l’accès à d’autres financements.
Enfin, contrairement à l’achat traditionnel, le leasing n’offre pas la propriété immédiate du véhicule. Pour certains automobilistes, cet aspect peut constituer un frein, notamment lorsqu’ils souhaitent investir dans un bien durable et maîtriser sa revente. Cela nécessite de bien réfléchir au projet automobile et à la destination finale du véhicule.
Les constructeurs allemands comme BMW et Audi, ainsi que les français tels que Peugeot, intègrent ces aspects dans leurs offres pour proposer des contrats équilibrés, mais qui requièrent une bonne connaissance préalable des règles fixées.
Comment choisir le contrat de leasing adapté à ses besoins : conseils et critères essentiels
Choisir le bon contrat de leasing passe par une analyse approfondie des besoins et des conditions du marché. Cela commence par la définition claire de l’usage prévu : distance annuelle parcourue, durée souhaitée, type de véhicule et budget mensuel supportable.
Par exemple, quelqu’un effectuant quotidiennement de longs trajets privilégiera un leasing avec un kilométrage élevé ou un contrat modulable pour éviter les coûts additionnels. Il est également utile d’évaluer la fréquence à laquelle il souhaite changer de véhicule ; une location longue durée conviendra mieux à ceux qui aiment renouveler souvent leur automobile.
Comparer les offres des différents fournisseurs tels que LeasePlan, Arval, ou directement via les réseaux de constructeurs comme Volkswagen, Renault ou Toyota, permet de déceler des différences notables en matière de services inclus, d’apport initial ou de conditions de résiliation anticipée.
Une attention particulière doit être portée sur les options comprises dans le contrat : prise en charge de l’entretien, assurance, assistance dépannage, entre autres. Ces éléments ont un impact direct sur le budget total et la sérénité du locataire. Par exemple, certaines offres de BMW ou Audi incluent ces options dans la mensualité, ce qui peut s’avérer économiquement intéressant.
Par ailleurs, la lecture attentive des clauses de garantie et de pénalités évite les mauvaises surprises. Les conditions de restitution doivent être claires, relatives notamment à la définition exacte de l’usure normale, aux frais en cas de casse ou d’accident, et à la possibilité d’acheter ou non le véhicule en fin de contrat.
Il est vivement recommandé de demander des simulations personnalisées et de bien peser les avantages et inconvénients entre LOA et LLD. Cette démarche proactive sécurise l’investissement et optimise l’expérience utilisateur.

Poster un Commentaire
Vous devez vous connecter pour publier un commentaire.