

Dans le domaine de la construction, les imprévus ne manquent pas et peuvent entraîner des conséquences financières lourdes pour toutes les parties impliquées. L’assurance construction représente un filet de sécurité essentiel face à ces dangers. Que ce soit un affaissement de terrain, un incendie sur le chantier ou une malfaçon structurale, la garantie décennale, souvent complétée par l’assurance dommages-ouvrage, joue un rôle déterminant dans la prise en charge rapide des réparations. La connaissance précise des situations couvertes est indispensable pour anticiper, réagir et sécuriser les travaux réalisés.
Illustrations de sinistres courants en assurance construction et leurs prises en charge
Les sinistres dans le secteur de la construction sont variés et nécessitent une assurance adaptée pour assurer la continuité des travaux et la réparation des dommages. Un exemple fréquemment rencontré concerne les dégâts des eaux. Imaginons une habitation dans la région parisienne où, deux ans après la fin des travaux, des infiltrations apparaissent au niveau de la toiture à cause d’une mauvaise pose d’étanchéité. Ce type de sinistre, bien que la maison soit relativement neuve, est généralement pris en charge sous la garantie décennale si l’origine est une malfaçon compromettant la solidité ou la destination du bâtiment. L’assurance dommages-ouvrage intervient de manière complémentaire, souvent dans les délais les plus courts possibles et sans attendre la reconnaissance de la responsabilité du constructeur.
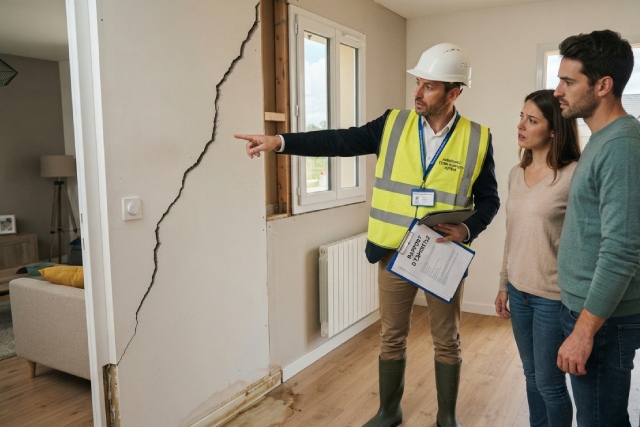
Autre exemple, les affaissements de terrains restent un risque lourd de conséquences. Un cas concret a concerné un couple habitant en Essonne qui a constaté un affaissement progressif de leur plancher au premier étage. Alertés, ils ont fait appel à une expertise technique qui a révélé un défaut dans les fondations imputable à un mauvais terrassement lors du chantier initial. Grâce à l’intervention de l’assurance construction, ils ont obtenu une prise en charge rapide des travaux correctifs, évitant ainsi une dégradation plus profonde de leur logement.
Un sinistre plus spectaculaire, mais non moins fréquent, est l’incendie sur un site en activité. Sur un chantier de rénovation à Lyon, une explosion provoquée par un incident lors de la manipulation de gaz inflammables a causé d’importants dégâts matériels et mobilisé d’importantes ressources pour sécuriser le site. Dans ce cadre, l’assurance responsabilité civile de l’entreprise a pris en charge les dommages causés à des tiers ainsi que les réparations du bâtiment concerné. Notons que dans ce type de situation, l’assurance tous risques couvre aussi souvent les pertes liées au matériel et à la progression des travaux.
Les accidents sur les chantiers : exemples typiques et responsabilités assurantielles
Les chantiers sont des milieux où les accidents peuvent survenir à tout moment, mettant à l’épreuve la gestion des risques des entreprises et l’efficacité des couvertures assurantielles. Parmi les incidents fréquents figurent les chutes de hauteur, souvent à l’origine de blessures graves. Par exemple, un ouvrier en région lyonnaise a été victime d’une chute alors qu’il installait une charpente. La responsabilité civile de l’entreprise couvre typiquement les indemnités versées aux victimes, ainsi que les frais médicaux engendrés.
Il arrive aussi que les travaux causent des dommages matériels à des propriétés voisines. Dans un projet de construction urbaine à Marseille, un effondrement partiel d’un mur de soutènement a engendré la destruction d’un mur mitoyen. Après expertise technique, la responsabilité de l’entreprise a été engagée. L’assurance responsabilité civile a pris en charge les frais de réparation et d’indemnisation, évitant ainsi un litige long et coûteux.
Les incendies et explosions liés à des négligences dans la manipulation ou le stockage de produits inflammables constituent également une source de sinistres significative. Un chantier près de Bordeaux a connu une explosion qui a ravagé plusieurs structures temporaires. L’assurance tous risques chantier a couvert les dégâts matériels tandis que la responsabilité civile garantissait la réparation des dommages causés à des tiers.
Litiges fréquents en construction : rôle de l’assurance dans la gestion des conflits et malfaçons
En construction, les différends sont monnaie courante, surtout lorsqu’ils concernent la qualité des travaux ou le respect des délais. Prenons l’exemple d’un client à Nantes qui découvre des fissures anormales peu après la réception de sa maison. L’entrepreneur rejette initialement la faute, ce qui conduit à un litige. Grâce à la garantie décennale et à l’appui d’une expertise technique, la malfaçon est reconnue, déclenchant la procédure de réparation prise en charge par l’assurance dommages-ouvrage. Cet accompagnement évite au client un long et coûteux contentieux judiciaire.
Les malfaçons peuvent aussi entraîner des réclamations pour préjudices immatériels, comme la perte de jouissance du bien. Dans un projet de rénovation à Strasbourg, plusieurs mois d’arrêt des travaux ont provoqué un préjudice financier important pour le maître d’ouvrage, pris en compte dans la gestion des sinistres sous certaines polices spécifiques.
Les frais légaux inhérents aux litiges représentent une dépense non négligeable. Une assurance construction complète inclut ainsi une couverture englobant les honoraires d’avocats et les coûts liés aux procédures. Cette sécurité financière est précieuse pour les entrepreneurs, notamment dans les projets de grande envergure où la complexité juridique est élevée.
Différences entre les types d’assurances construction : avantages et cas d’usage
Face à la multitude des assurances construction disponibles en 2026, il est essentiel de discerner leurs spécificités pour choisir la protection la plus adaptée. L’assurance tous risques chantier, par exemple, propose une couverture très large. Un entrepreneur en Île-de-France travaillant sur un immeuble collectif a pu constater l’intérêt de cette police lorsque plusieurs incidents simultanés, allant du vol de matériel à une tempête, ont affecté l’avancement du projet. Cette assurance a permis de compenser les pertes, libérant l’entreprise de contraintes financières majeures.
La garantie responsabilité civile reste l’un des piliers fondamentaux de la protection. Celle-ci couvre les dommages corporels et matériels causés à des tiers par l’activité du constructeur. Un cas connu concerne une entreprise à Toulouse dont les travaux ont endommagé un réseau souterrain. La responsabilité civile a pris en charge les réparations auprès des gestionnaires de l’infrastructure, protégeant ainsi les finances de la société.
Enfin, certaines polices spécifiques, comme celles développées pour des projets sensibles ou dans des contextes réglementaires particuliers, offrent des garanties sur mesure. Par exemple, pour la réhabilitation d’un monument historique à Bordeaux, l’assurance construction a intégré des clauses précises tenant compte des matériaux anciens et des risques d’interruption prolongée. Ces options spécialisées répondent aux défis uniques rencontrés, assurant une couverture optimale.


Poster un Commentaire
Vous devez vous connecter pour publier un commentaire.